Una cassa automatica da 11.200 euro per un panificio che in un anno ha moltiplicato i ricavi per sei. Il merito c’era. La pratica si è fermata per settimane su una tessera sanitaria scaduta e su un IBAN mai arrivato, poi è passata.
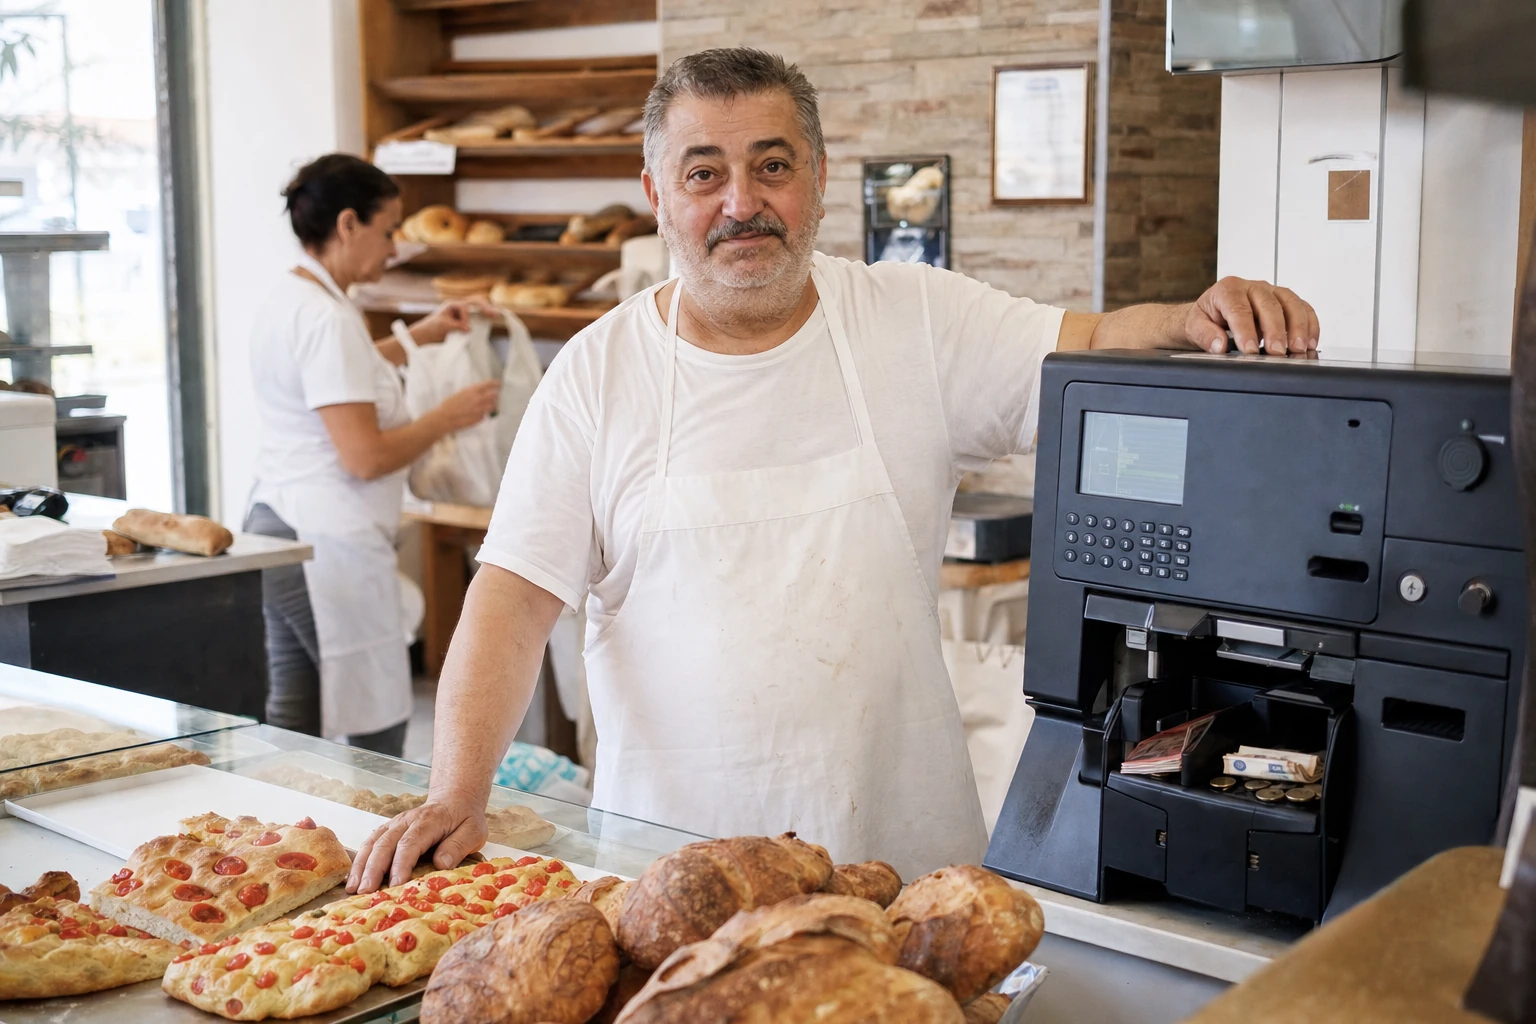
A Foggia c’è un panificio che fa anche gastronomia, rosticceria e pizza al taglio. La società è giovane: costituita da qualche anno, ha cominciato a lavorare davvero nell’autunno del 2023.
A fine febbraio 2026 il titolare ha firmato l’ordine per una cassa automatica e ha chiesto di pagarla con il noleggio operativo. Il fornitore è un rivenditore di sistemi punto cassa della città, che proprio in quei giorni si stava convenzionando per offrire il noleggio ai suoi clienti.
Cosa entra nel contratto
L’ordine del 24 febbraio vale 11.200 euro più IVA. Dentro ci sono due voci: la macchina, 8.200 euro, e una licenza software con assistenza da 50 euro al mese per 60 mesi, cioè 3.000 euro. La macchina accetta banconote e monete, dà il resto da sola, è collegata in remoto e passa gli incassi alla contabilità.
In un panificio la cassa è il punto dove si forma la fila e dove si sbagliano i resti. Nei primi nove mesi del 2025 il punto vendita di Foggia ha incassato circa 300mila euro di corrispettivi. Una macchina che maneggia il contante riduce gli errori di resto e libera una persona dal bancone.
La licenza dura 60 mesi, quanto il contratto che avevamo ipotizzato. Macchina e assistenza stanno nello stesso importo da mettere a noleggio e hanno la stessa scadenza, senza un contratto del software che corre per conto suo.
Tre documenti, tre aziende diverse
A febbraio l’ultimo bilancio depositato era il 2024: circa 120mila euro di ricavi, meno di 10mila di utile, una quarantina di migliaia di patrimonio netto. Un’azienda piccola e in equilibrio. Alla voce godimento beni di terzi segnava meno di 2mila euro, quindi nessun noleggio o leasing importante in corso.
La situazione contabile al 30 settembre 2025 raccontava un’altra azienda. In nove mesi oltre 500mila euro di ricavi e più di 70mila di utile, con il costo del personale già sopra i 140mila euro. Dentro c’erano anche 26mila euro da un contratto con un ente di formazione, il tipo di ricavo su cui un istruttore chiede subito se è stabile o occasionale.
Nella nostra analisi lo abbiamo tolto dal conto apposta. Anche senza quel contratto l’azienda superava i 450mila euro in nove mesi, e una fornitura da 11.200 euro restava una frazione minima del giro d’affari.
Poi è arrivato il terzo documento. Il bilancio 2025, depositato a metà maggio 2026, chiude con circa 750mila euro di ricavi, sei volte il 2024. L’utile però si ferma poco sopra i 20mila euro, meno di un terzo di quello che mostrava la situazione di settembre.
Il costo del personale, fra fine settembre e fine anno, è quasi raddoppiato. Una situazione infrannuale spesso non contiene ancora tutte le scritture di chiusura, e chi la legge come un bilancio finito sopravvaluta il margine. Rispetto al 2024 i debiti sono più che triplicati, con una parte importante oltre i dodici mesi, e il patrimonio netto è cresciuto di circa la metà.
Per chi deve valutare un noleggio, i tre documenti dicono cose diverse. Il depositato 2024 descriveva un’azienda sei volte più piccola di quella reale; il provvisorio la descriveva più redditizia di quanto fosse. La lettura corretta stava nel mezzo, e reggeva lo stesso: 11.200 euro sono circa l’1,5% dei ricavi di un anno.
Dove si è fermata
Il merito non è stato il problema. Nella nostra scheda di febbraio la pratica risultava presentabile senza garanzie aggiuntive, a condizione di completare il fascicolo. Il punto debole era proprio il fascicolo.
La tessera sanitaria dell’amministratore era scaduta da quasi due anni. Mancavano IBAN, cellulare ed email del titolare, mancava la privacy firmata, e della visura c’era una pagina sola. Il cellulare e l’email che comparivano nei documenti erano quelli del fornitore.
È lo schema più frequente quando una pratica arriva dal rivenditore. Lui manda il minimo per far partire la richiesta, e il resto va inseguito presso il cliente, che intanto sta lavorando. La pratica è partita il 25 febbraio e la prima domanda della società di noleggio è stata proprio la visura completa; la tessera scaduta l’abbiamo segnalata noi: chi la richiede ottiene un documento sostitutivo valido.
A maggio la pratica è ripartita con carte nuove. A metà mese è arrivato il bilancio 2025 depositato. Il 26 maggio il fornitore ha aggiornato il preventivo aggiungendo due bilance da banco con stampa di scontrini ed etichette, a 2.700 euro l’una, e l’importo è salito a 16.600 euro più IVA.
Il giorno dopo il fornitore è stato registrato anche su un secondo circuito di noleggio, così la pratica aveva due strade invece di una. Con il fascicolo completo e il bilancio nuovo in mano, la pratica è stata approvata.
Cosa ne tiro fuori
Quando un’azienda cresce così in fretta, il bilancio depositato descrive sempre quella dell’anno prima. Conviene presentarlo insieme alla situazione aggiornata e fare i conti sul numero meno favorevole dei due: se l’operazione regge anche su quello, la crescita diventa un argomento in più e smette di essere l’unico.
Nel caso del panificio reggeva. Anche con l’utile definitivo, poco sopra i 20mila euro, la fornitura intera da 16.600 euro vale meno dell’utile di un solo anno, e il noleggio la spalma su cinque.
I dati anagrafici invece si raccolgono al primo contatto, prima ancora di guardare i numeri. Una tessera scaduta o un IBAN mancante di solito non fanno respingere una pratica, ma la fermano per settimane, e nel frattempo il cliente può aver comprato altrove.
Da ottobre, sui portali che mettiamo a disposizione dei fornitori, una pratica non si invia senza cellulare ed email del referente del cliente e senza l’IBAN dell’azienda scritto correttamente. Il modulo si ferma sul campo che manca, prima di arrivare a noi.