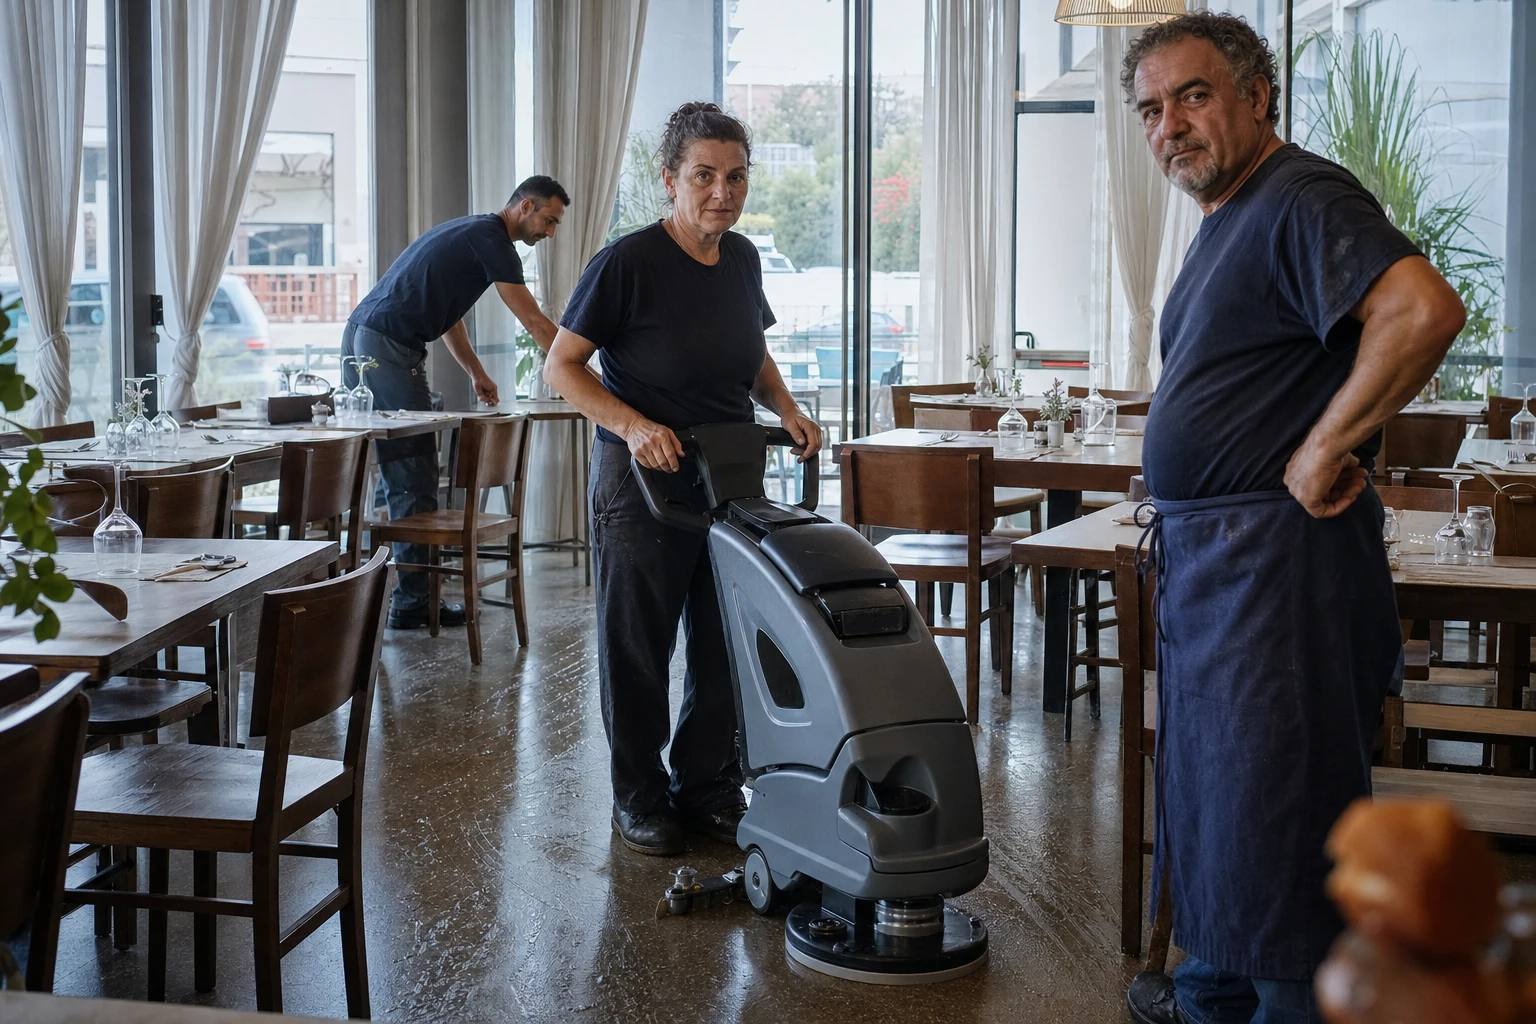
Un’azienda della ristorazione di Olbia ha chiuso il 2025 con il patrimonio netto appena sotto zero e ha chiesto a noleggio quattro lavapavimenti da 16.000 euro. Il 15 ottobre 2026 la società di noleggio ha approvato. Cosa c’era dentro quel bilancio, e cosa gli ho messo accanto.
La richiesta è arrivata a settembre da un concessionario sardo di un produttore toscano di macchine per la pulizia. Vende soprattutto a locali e alberghi, e quando il cliente vuole pagare a canone passa la pratica a noi. Questa volta il cliente era un’azienda della ristorazione di Olbia, avviata da anni e con un organico importante.
Il preventivo del 1° settembre era semplice: quattro lavapavimenti compatte a batteria, con due spazzole e caricabatterie, a 4.000 euro l’una. In tutto 16.000 euro più IVA. A 60 mesi il canone faceva 359,37 euro al mese più IVA, con 90 euro di spese di istruttoria.
Il problema stava nel bilancio. Il 2025 si era chiuso con una perdita di circa 66mila euro, e il patrimonio netto era sceso da oltre 60mila euro a poche migliaia sotto zero.
Perché il patrimonio netto negativo di solito ferma la pratica
Il patrimonio netto è quello che resterebbe ai soci se l’azienda vendesse tutto e pagasse tutti i debiti. Sotto zero vuol dire che i debiti superano quello che l’azienda possiede. Per una società di capitali è anche un obbligo: il codice civile chiede ai soci di ripianare la perdita, e se non lo fanno la società non può andare avanti così com’è.
Chi delibera un noleggio lo sa. Uno dei criteri più comuni sulle società di capitali è che il patrimonio netto copra almeno il valore del bene: qui il bene valeva 16.000 euro e il patrimonio era negativo. Un sistema che legge solo quella riga si ferma lì.
Conta anche la data. Da agosto in poi si guarda il bilancio dell’anno appena chiuso, quindi su una pratica di settembre 2026 il documento era proprio il 2025 con la perdita. Del tema in generale ho scritto in un articolo dedicato al patrimonio netto negativo; qui conta il caso, con i suoi numeri.
Cosa c’era dentro quel segno meno
La prima cosa che si vede aprendo il bilancio depositato sono i ricavi: da circa 1,7 milioni nel 2024 a oltre 2,1 nel 2025. Più 25% in un anno. La seconda è la cassa: quasi 300mila euro di liquidità a fine 2025, più del doppio dell’anno prima, contro meno di 200mila euro di debiti verso le banche.
Un’azienda che cresce del 25% e ha in banca più di quanto deve alle banche non perde 66.000 euro per caso. Gli oneri diversi di gestione erano passati da meno di 6mila a oltre 60mila euro, e la nota integrativa diceva dove: più di 40mila euro di sopravvenienze passive e quasi 17mila di sanzioni. Sono costi che arrivano da anni precedenti o da un incidente, e di solito non si ripetono.
Quelle due voci da sole fanno l’87% della perdita. Senza di loro, la differenza fra ricavi e costi della produzione sarebbe stata positiva.
Poi le imposte. Il risultato prima delle imposte era di circa 31mila euro sotto zero, eppure l’azienda ha pagato oltre 35mila euro fra IRES e IRAP: più del 2024, che si era chiuso in utile.
Le ragioni sono due. Sopravvenienze e sanzioni non si deducono, quindi la base imponibile resta alta anche quando il conto economico va sotto. E l’azienda aveva aderito al concordato preventivo biennale per il 2024 e il 2025.
Con il concordato ci si accorda con il Fisco sul reddito dei due anni e, di regola, si pagano le imposte su quello anche se poi l’anno va peggio. Ai fini IRES il reddito concordato superava i 100mila euro, quello calcolato sui numeri veri era poco sopra i 30mila. È come pagare a giugno l’ombrellone per tutta la stagione: se ad agosto piove, resta pagato.
Non tutto era in ordine. I debiti verso i fornitori erano cresciuti di circa la metà e gli interessi passivi erano più che raddoppiati. La società di noleggio aveva sotto gli occhi anche questi numeri.
Cosa ho presentato alla società di noleggio
Ho caricato la pratica il 17 settembre con il bilancio provvisorio. Il 13 ottobre è arrivata la sospensione, con una lista precisa: bilancio 2025 depositato con la ricevuta di deposito, offerta dettagliata, documento d’identità e codice fiscale del legale rappresentante, documento di reddito.
Il bilancio era stato depositato in Camera di Commercio a metà agosto, e nello stesso deposito c’era il verbale dell’assemblea di fine luglio. Lì la perdita era già stata coperta per intero: quasi tutta con le riserve, il resto con la rinuncia del socio a un suo finanziamento verso la società. Il capitale sociale era tornato integro.
Quel segno meno, insomma, era una fotografia al 31 dicembre 2025. Quando la società di noleggio l’ha guardata, a ottobre 2026, quella perdita era già stata ripianata con una delibera depositata.
Insieme ai documenti ho mandato una nota di poche righe, con i numeri che avete letto sopra: ricavi in crescita del 25%, liquidità sopra i debiti bancari, l’87% della perdita fatto di partite non ricorrenti, le imposte da concordato, la copertura già deliberata. Aggiungeva un acconto di 16.000 euro, iscritto fra le immobilizzazioni in corso, per una nuova attività avviata nel 2025. E il peso della richiesta: dodici canoni fanno 4.312 euro, lo 0,2% dei ricavi annui.
Il 15 ottobre la pratica è stata approvata, due giorni dopo la sospensione. È stata approvata questa, con questi numeri. Un altro patrimonio netto negativo, con una perdita nata dalla gestione o non ancora coperta, può avere un esito diverso.
Cosa preparare se il tuo bilancio è nella stessa situazione
Il primo documento è la copertura della perdita. Se l’assemblea non ha ancora deciso come ripianarla, conviene parlarne con il commercialista prima di chiedere un noleggio: una perdita coperta e depositata si legge in un modo, una perdita aperta in un altro.
Il secondo è il bilancio depositato con la ricevuta, insieme al verbale. Il provvisorio serve a partire, ma con il patrimonio sotto zero la società di noleggio chiede il documento ufficiale, e averlo pronto evita una sospensione.
Il terzo è la spiegazione, scritta e con i numeri. Chi delibera ha davanti decine di pratiche e non ha il tempo di cercare le sopravvenienze nella nota integrativa: bisogna portargliele voce per voce, con la quota che pesano sulla perdita. Se la perdita viene da costi straordinari o dalle imposte lo si dimostra; se viene da ricavi in calo la nota non lo cambia, ed è meglio saperlo prima.
Il quarto è la proporzione. Quattro macchine da 16.000 euro su un’azienda da oltre due milioni di ricavi sono un impegno piccolo, e la nota lo diceva con un numero. Sopra i 10.000 euro servono comunque i documenti reddituali, e la lista cambia con la forma giuridica.
Il bilancio che ha fatto passare queste quattro lavapavimenti era lo stesso che, letto in automatico, le avrebbe fermate. È cambiato quello che gli stava accanto: il verbale dell’assemblea che copriva la perdita e una nota di poche righe che la spiegava voce per voce.